eTop-Up y activación de SIM
Know Your Customer (KYC): una visión general
Mientras los reguladores endurecen las normas de identificación para tarjetas prepago, tarjetas SIM y transferencias, Ogloba ofrece soluciones KYC líderes.
En los últimos años han aumentado las peticiones de normas KYC (Know Your Customer) más estrictas en los sectores financiero y de telecomunicaciones, no solo a raíz de los atentados en Europa, sino también para combatir el fraude y el blanqueo de capitales.
Un panorama regulatorio desigual
Mientras la mayoría de los países de Oriente Medio ha endurecido sus normas KYC, muchos países europeos han tardado en aplicar cambios. En Arabia Saudí se solicitan huellas dactilares para abrir una cuenta bancaria, e incluso una cuenta móvil prepago o pospago se verifica en tiempo real contra Al Elm, una base de datos nacional. El regulador francés, en cambio, permite comprar tarjetas de débito prepago en miles de tiendas de conveniencia con controles de identidad mínimos. Los sistemas de transferencia de dinero han aplicado el KYC algo mejor, pero aún queda margen de mejora.
Tarjetas prepago
Las tarjetas bancarias prepago, que también permiten retirar efectivo en cajeros, son una alternativa a las tarjetas de pago convencionales sin necesidad de cuenta bancaria. Las tarjetas prepago Visa o MasterCard, con código secreto, permiten comprar en tiendas u online como una tarjeta convencional — pero, a diferencia de estas, no quedan registradas formalmente a nombre de una persona concreta, y se les puede añadir saldo cuando se desee. Desde 2014, en Francia hay packs de tarjeta prepago y cuenta bancaria disponibles en 25 000 estancos independientes, o en línea, por unos 20 €, con controles de identidad mínimos — así que rastrear quién accede realmente a los fondos es poco fiable.
Límites de anonimato y el plan de acción de la UE
Estas tarjetas también sirven para enviar dinero al extranjero. Aunque eso ayuda a muchos, también resulta cómodo para el fraude, el blanqueo y las actividades delictivas. La legislación de la UE permite recargar una tarjeta prepago hasta 2 500 € al año sin ningún tipo de KYC, y las tarjetas de un solo uso pueden cargarse con un máximo de 250 € de forma anónima. En febrero de 2016, la Comisión Europea publicó un plan de acción para reforzar la lucha contra la financiación del terrorismo, cuyo tema central es cómo identificar mejor a los titulares de tarjetas prepago.
Tarjetas SIM
También se han introducido normas para las tarjetas SIM prepago. En Alemania, España e Italia ya es obligatorio presentar documentación de identidad al comprarlas, y Bélgica y Luxemburgo acordaron medidas similares en 2016. Aun así, preocupa que incluso donde el KYC debería ser estricto, las normas no siempre se apliquen con firmeza y los datos recogidos no se compartan con las fuerzas de seguridad — lo que ha generado peticiones de una regulación más estricta del sector.
Transferencias de dinero
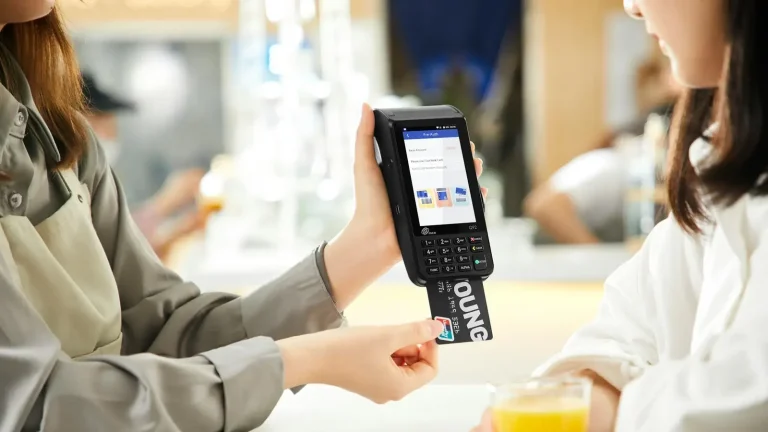
Ogloba ha desarrollado una plataforma que facilita enormemente las transferencias tanto para clientes prerregistrados como no registrados. El software recoge la información de identidad requerida y se comunica con la aplicación central alojada por las mayores compañías de transferencia, como Western Union y MoneyGram. En Bélgica, por ejemplo, las tarjetas de identidad con chip emitidas a los residentes se insertan simplemente en el EFTPOS: el terminal lee los datos y confirma la identidad de quien envía — transferencias rápidas y cómodas que dificultan mucho los envíos anónimos o con documentos falsos.
Conclusión
El coste de aplicar las nuevas normas recaerá probablemente en los operadores y no en distribuidores y clientes, por lo que buscarán soluciones rentables, seguras y cómodas para sus usuarios. Ogloba ya ofrece soluciones KYC líderes para la compra de tarjetas SIM, tarjetas prepago y transferencias de dinero, y sigue desarrollando productos y servicios innovadores para socios y clientes. Como es improbable que las recomendaciones se ignoren, es momento de elegir un proveedor de soluciones KYC fiable, experimentado y experto.
FAQ
¿Por qué se están endureciendo las normas KYC?
Para combatir el fraude y el blanqueo de capitales, y a raíz de los atentados en Europa — en febrero de 2016 la Comisión Europea publicó un Plan de Acción cuyo tema central es identificar mejor a los titulares de tarjetas prepago.
¿Por qué las tarjetas prepago son un problema de KYC?
A diferencia de las tarjetas bancarias convencionales, no están registradas formalmente a nombre de una persona: la legislación de la UE permite recargar hasta 2 500 € al año sin ningún KYC y tarjetas de un solo uso anónimas de hasta 250 €, por lo que rastrear quién accede realmente a los fondos es poco fiable.
¿Cómo gestiona la plataforma de Ogloba el KYC en las transferencias de dinero?
Recoge la información de identidad requerida y se comunica con las aplicaciones centrales de las mayores compañías de envío de dinero, como Western Union y MoneyGram — en Bélgica, la tarjeta de identidad con chip insertada en el EFTPOS confirma la identidad del remitente.