Analyses sectorielles
Cashback en caisse : quand le comptoir fait aussi office d’ATM
Comment fonctionne le cashback en caisse ? Le distributeur reverse une partie de la commission carte sous forme de valeur chargée sur une carte cadeau en boucle fermée, ce qui garde la récompense dépensable dans ses propres magasins.
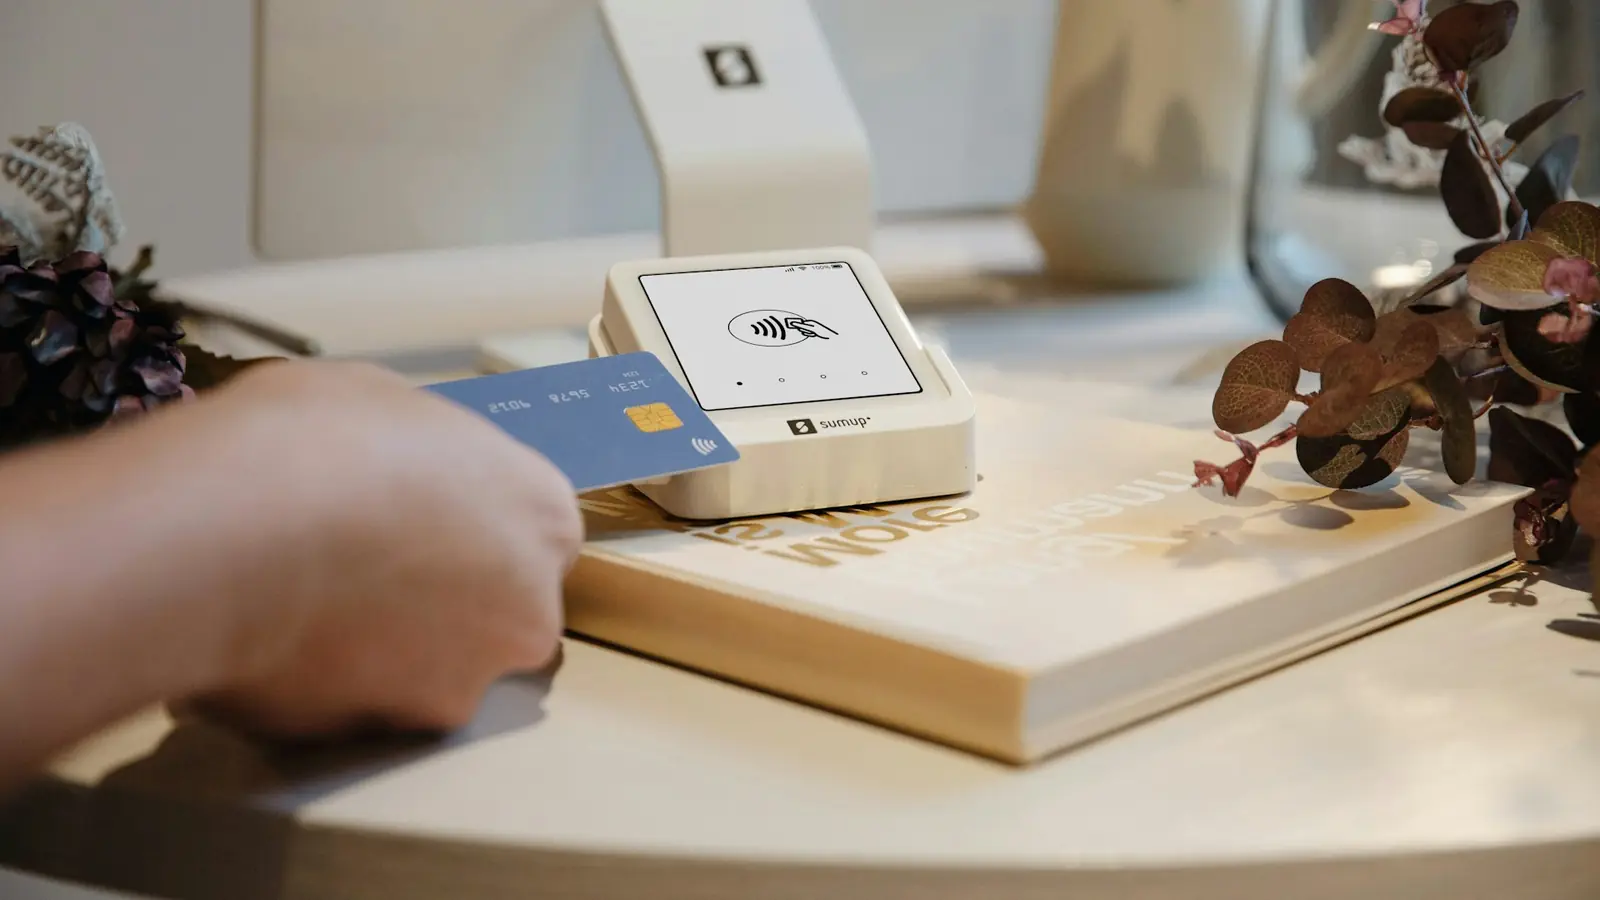
Où une récompense de carte de crédit devrait-elle être dépensée ? Les distributeurs qui contribuent à la financer répondent de plus en plus souvent : dans nos magasins.
Des récompenses qui s'échappent du magasin
Cash back, points, cadeaux et bonus voyage sont proposés par les émetteurs de cartes et les banques pour conquérir et fidéliser les porteurs, généralement sous la forme d'un faible pourcentage des dépenses nettes, convertible en espèces, en voyages ou en cartes cadeaux. Les commerçants, eux, paient une commission sur chaque transaction par carte qu'ils acceptent. Une récompense financée en partie par cette commission mais dépensée ailleurs devient un coût auquel n'est attachée aucune visite de retour.
Partager la commission, garder le client
De nombreux grands distributeurs ont négocié avec les sociétés de cartes le partage de cette commission avec le porteur, sous forme de valeur sur une carte en boucle fermée que le distributeur émet lui-même — parfois limité à un programme co-brandé, parfois étendu à tous les émetteurs sous contrat. Ces accords comportent en général un volet B2B, la société de cartes s'engageant à acheter des chargements en boucle fermée avec une remise. Historiquement, la remise se faisait à la main : une carte cadeau ou un coupon papier remis au comptoir, facturé chaque jour en volume.
Charger la récompense en temps réel
Ogloba emprunte une autre voie. Le caissier passe la carte de crédit une seconde fois, le numéro de carte remonte au back end Ogloba, le porteur est identifié, et la carte en boucle fermée co-brandée est chargée du montant de cashback convenu — sur carte électronique ou sur mGift. La récompense est émise instantanément, et elle revient par la même porte.
FAQ
Qui finance une récompense de carte de crédit, et où est-elle dépensée en général ?
Les émetteurs de cartes et les banques la proposent, généralement sous la forme d'un faible pourcentage des dépenses nettes, convertible en espèces, en voyages ou en cartes cadeaux. Les commerçants paient une commission sur chaque transaction : une récompense financée en partie par cette commission mais dépensée ailleurs est donc un coût auquel n'est attachée aucune visite de retour.
Que négocie le distributeur avec la société de cartes ?
Une part de cette commission, reversée au porteur sous forme de valeur sur une carte en boucle fermée que le distributeur émet lui-même — parfois pour un seul programme co-brandé, parfois pour tous les émetteurs sous contrat, la société de cartes s'engageant généralement à acheter des chargements en boucle fermée avec une remise.
Comment la récompense était-elle remise avant le chargement en temps réel ?
Manuellement : une carte cadeau ou un coupon papier remis au comptoir, facturé chaque jour en volume.
Que fait concrètement le caissier pour charger le cashback instantanément ?
Il passe la carte de crédit une seconde fois. Le numéro de carte remonte au back end Ogloba, le porteur est identifié, et la carte en boucle fermée co-brandée est chargée du montant convenu, sur carte électronique ou sur mGift.